Mutuelle obligatoire dans le transport routier de marchandises : 50 % employeur et 1,4 % du PMSS à contrôler
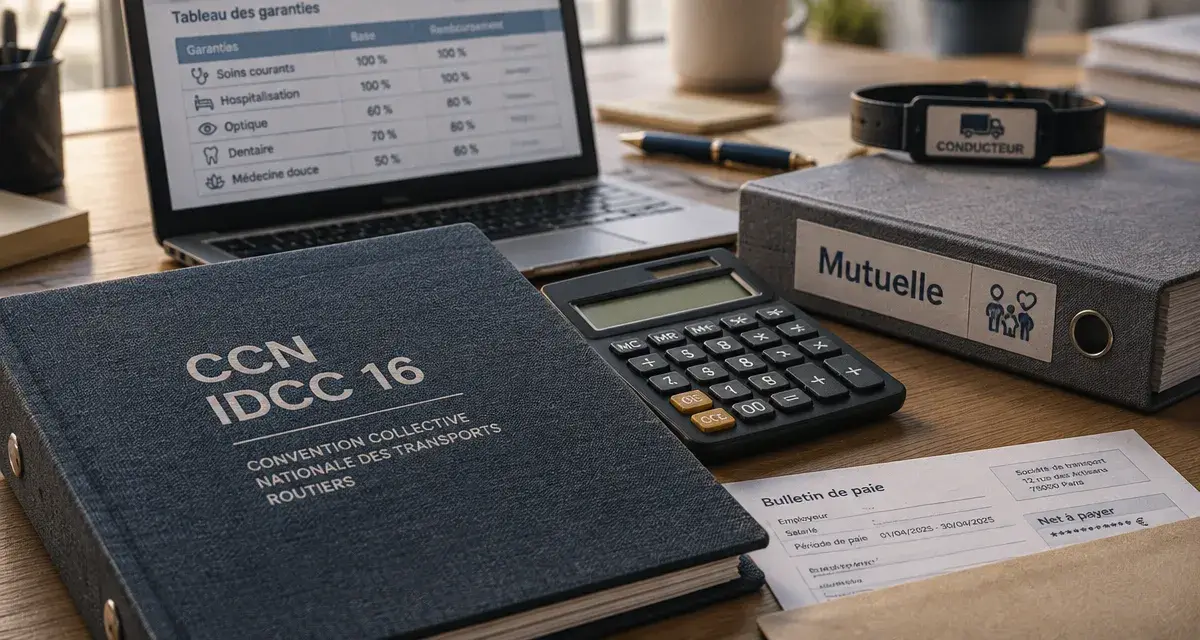
Pour une entreprise relevant de la convention collective des transports routiers et activités auxiliaires du transport, la complémentaire santé collective ne se limite pas à une formalité de paie. Elle doit respecter l’obligation générale applicable aux employeurs privés, les règles de la CCN identifiée par l’IDCC 16 et la brochure 3085, ainsi que les besoins des salariés travaillant sur la route. Le bon contrat protège les équipes sans déséquilibrer le budget ni compliquer la gestion administrative.
Ce que doit respecter une entreprise relevant de l’IDCC 16
Depuis le 1er janvier 2016, les entreprises privées doivent proposer une complémentaire santé collective à leurs salariés. Dans le transport routier de marchandises, cette obligation s’articule avec le régime conventionnel applicable à la CCN des transports routiers et activités auxiliaires du transport. L’IDCC 16 identifie la convention collective, tandis que la brochure 3085 en est la référence de publication. Ces repères permettent de vérifier que l’activité de l’entreprise relève bien de ce champ conventionnel.
La mutuelle collective, aussi appelée complémentaire santé d’entreprise, complète les remboursements de la Sécurité sociale. Le panier de soins minimal fixe une base légale de couverture. Le socle conventionnel peut prévoir des exigences plus précises. L’employeur doit donc contrôler ces deux niveaux avant de signer ou de renouveler un contrat.
Une obligation collective, pas une formule imposée
L’entreprise doit mettre en place un régime collectif et obligatoire, en principe pour l’ensemble de la catégorie de salariés concernée. Elle peut procéder par accord collectif, référendum ou décision unilatérale de l’employeur. Dans ce dernier cas, une formalisation écrite est nécessaire, tout comme la remise d’une notice d’information aux salariés.
La branche ne contraint pas nécessairement l’employeur à retenir un organisme unique. Il peut donc comparer les contrats, à condition de vérifier la conformité des garanties, des règles d’affiliation et du financement. Une offre dédiée au TRM peut simplifier la gestion des conducteurs, des personnels d’exploitation, des mécaniciens et des équipes administratives. Toutefois, l’étiquette « transport » ne remplace pas l’examen détaillé du tableau de garanties.
Financement et garanties : distinguer le minimum du renfort utile
La part patronale doit représenter au moins 50 % de la cotisation de la couverture collective obligatoire. Le régime conventionnel mentionne aussi un niveau minimal global de cotisation de 1,4 % du PMSS par salarié et par mois, soit une part employeur minimale de 0,70 % du PMSS. Le PMSS, ou plafond mensuel de la Sécurité sociale, évolue. Le contrat et les paramètres de paie doivent donc être actualisés, plutôt que calculés à partir d’un montant figé.
| Élément à examiner | Socle à sécuriser | Intérêt d’un renforcement |
|---|---|---|
| Soins courants | Consultations, actes médicaux et auxiliaires médicaux | Limiter le reste à charge sur les dépassements d’honoraires |
| Hospitalisation | Frais de séjour et forfait journalier | Prendre en charge la chambre particulière, les honoraires, l’assistance et l’accompagnement |
| Dentaire et optique | Prise en charge conforme au panier de soins et au 100 % Santé | Améliorer le remboursement des équipements hors panier, des prothèses et des lentilles non remboursées |
| Services | Information et gestion des remboursements | Accéder à la téléconsultation, à un réseau de soins ou à un second avis médical |
BRSS et OPTAM : deux repères qui changent la lecture
La BRSS est la base de remboursement de la Sécurité sociale. Un remboursement exprimé à 150 % ou 200 % de la BRSS ne correspond pas à un pourcentage de la dépense réelle. Il inclut la part versée par la Sécurité sociale et celle de la complémentaire, dans les limites prévues par le contrat. L’OPTAM, qui concerne certains médecins engagés dans la maîtrise des tarifs, peut aussi modifier le niveau de remboursement des honoraires.
Dans le transport, l’hospitalisation mérite une attention particulière. Les déplacements fréquents et l’exposition au risque routier rendent utiles des garanties lisibles sur les frais de séjour, les honoraires, la chambre particulière et l’assistance. Les médecines douces, l’optique et le dentaire peuvent ensuite départager les contrats, sans détourner l’attention du socle obligatoire.
Affiliations, dispenses et maintien : une gestion à documenter
Le principe est l’affiliation des salariés, qu’ils soient cadres, non-cadres, conducteurs, apprentis ou titulaires d’un contrat à durée déterminée. Les ayants droit ne sont pas systématiquement obligatoirement couverts. Leur rattachement peut être facultatif ou relever d’une formule famille. Cette distinction a un effet direct sur le coût, la participation employeur et l’égalité de traitement entre salariés.
Les dispenses ne s’improvisent pas
Dans certaines situations prévues par le dispositif, un salarié peut demander à ne pas adhérer. Cela peut notamment concerner une couverture collective obligatoire en tant qu’ayant droit, une complémentaire individuelle au moment de l’embauche ou de la mise en place du régime, ainsi que certains CDD de moins de 12 mois. La demande doit être formulée par écrit et accompagnée du justificatif adapté. L’employeur conserve ces documents et renouvelle les contrôles lorsque la situation l’exige.
Dans une entreprise de transport, les entrées et sorties peuvent être nombreuses. Une procédure d’affiliation dématérialisée facilite le suivi, mais elle doit respecter un circuit précis : vérification de l’éligibilité, recueil d’une éventuelle dispense, remise de la notice, paramétrage de la paie et archivage. Une erreur à l’embauche peut rapidement avoir des conséquences sur les cotisations et les remboursements.
Suspension du contrat et portabilité
La couverture est généralement maintenue lorsque le contrat de travail est suspendu avec maintien de salaire ou avec une indemnisation financée au moins en partie par l’employeur. À l’inverse, une suspension sans rémunération peut entraîner une suspension des garanties, sauf règle contractuelle plus favorable ou maintien volontaire avec paiement de la cotisation. Les dispositions du régime doivent être vérifiées pour l’arrêt de travail, l’activité partielle ou le congé sans solde.
La rupture du contrat peut ouvrir droit à la portabilité de la complémentaire santé lorsque les conditions sont réunies. Ce maintien temporaire ne se gère pas comme une simple radiation. L’employeur doit transmettre les informations nécessaires et sécuriser les dates de sortie. Un suivi administratif rigoureux protège l’entreprise comme l’ancien salarié.
Comparer les contrats avec les contraintes réelles du transport
Un conducteur ne consulte pas nécessairement près de son établissement, et une équipe répartie entre quai, exploitation et tournées n’utilise pas les services de santé de la même manière. Le parcours doit rester fluide entre le salarié, le professionnel de santé, l’organisme assureur et le gestionnaire de paie. Si une étape bloque, par exemple une carte de tiers payant indisponible, un justificatif introuvable ou une affiliation tardive, le reste à charge et les réclamations s’accumulent. La qualité de la gestion administrative compte donc autant que le niveau de remboursement.
Une grille de comparaison plus utile qu’un simple prix
Avant de demander une étude personnalisée, réunissez l’effectif, les catégories de personnel, les options familiales envisagées, le niveau de participation employeur et les garanties déjà en place. Comparez ensuite les contrats sur des critères identiques : conformité à la CCN, hospitalisation, optique, dentaire, remboursement des praticiens OPTAM ou non OPTAM, services d’assistance, réseau de soins et simplicité des affiliations.
- Conformité : socle légal et conventionnel clairement identifié dans les documents contractuels ;
- Lisibilité : garanties présentées de façon compréhensible, avec les plafonds et les exclusions ;
- Modularité : possibilité de renforcer la couverture sans déséquilibrer le régime collectif ;
- Gestion : espace entreprise, déclarations des mouvements de personnel et suivi des dispenses ;
- Accompagnement : interlocuteur capable de relire la mise en place et les règles de maintien.
Mettre en place un régime conforme sans perdre de temps
Une mise en conformité efficace commence par la vérification de la convention collective figurant sur les documents de l’entreprise et de son champ d’application. Il faut ensuite analyser le contrat existant ou les propositions reçues, garantie par garantie, puis choisir le mode de mise en place. Le niveau de financement et les éventuelles options doivent être définis avant l’information des salariés.
- Identifier la CCN applicable et les obligations conventionnelles à respecter.
- Contrôler le socle de garanties, la cotisation indexée sur le PMSS et la part employeur.
- Formaliser le régime avec le support juridique approprié.
- Affilier les salariés, gérer les ayants droit et recueillir les dispenses écrites.
- Remettre la notice d’information et organiser le suivi des embauches, départs et suspensions.
Pour comparer les offres de manière utile, une demande de devis doit préciser l’activité, l’effectif, la répartition entre cadres et non-cadres, la structure familiale souhaitée et le niveau de prise en charge patronale. Cette étude permet d’arbitrer entre coût prévisible, conformité et protection adaptée aux salariés du transport routier de marchandises.

- Mutuelle obligatoire dans le transport routier de marchandises : 50 % employeur et 1,4 % du PMSS à contrôler - 19 octobre 2026
- Gestion des stocks : fiabiliser les données pour éviter les ruptures et les surstocks - 17 octobre 2026
- Interdiction des poids lourds le 7 janvier 2026 : 3,5 t ou 7,5 t, le réseau change la règle - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Location de van aménagé en Espagne : choisir entre van compact, fourgon et camping-car
 Poids des remorques : PTAC, PTRA et le calcul qui évite la surcharge
 Remorque Mandrinoise fabrique des remorques de 500 kg à 6,5 tonnes, en standard ou sur-mesure
 Amende pour interdiction de circulation des poids lourds : 135 €, avec des sanctions pouvant atteindre 1 500 €